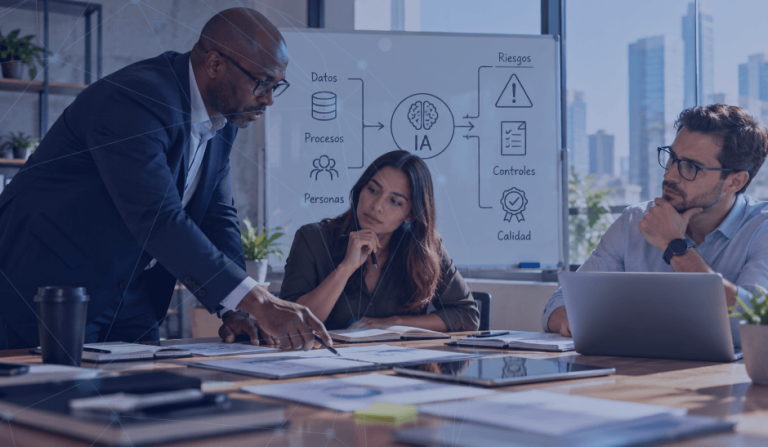
La inteligencia artificial (IA) representa una de las transformaciones tecnológicas más significativas que ha experimentado la profesión de auditoría. Su capacidad para analizar grandes volúmenes de información, identificar patrones, detectar anomalías, interpretar documentos y automatizar procedimientos está modificando profundamente la forma en que los auditores planifican, ejecutan y concluyen sus trabajos. Sin embargo, esta revolución tecnológica plantea una paradoja: cuanto más sofisticadas y autónomas se vuelven las herramientas de inteligencia artificial, mayor es la necesidad de fortalecer el juicio profesional y el escepticismo del auditor. Otra situación que se presenta es que la IA puede producir resultados extraordinariamente precisos, pero también generar respuestas incorrectas con una apariencia de seguridad y autoridad que dificulta reconocer sus errores. Todo ello sin olvidar que la transformación tecnológica no modifica las responsabilidades profesionales relacionadas con el escepticismo, el juicio, la supervisión y la revisión.
Cuanto más sofisticadas y autónomas se vuelven las herramientas de inteligencia artificial, mayor es la necesidad de fortalecer el juicio profesional y el escepticismo del auditor.
En particular, el juicio profesional constituye uno de los elementos esenciales del ejercicio de la auditoría. De acuerdo con la NIA 200, el juicio profesional implica aplicar la formación práctica, el conocimiento y la experiencia pertinentes, dentro del contexto de las normas de auditoría, contabilidad y ética, para tomar decisiones informadas sobre las actuaciones apropiadas en las circunstancias del encargo. No se trata simplemente de expresar una opinión ni de seleccionar alternativas de manera intuitiva. El juicio profesional supone un proceso estructurado de razonamiento que considera la información disponible, los riesgos identificados, la evidencia obtenida y los requerimientos normativos.
ℹ️ NIA 200 — Juicio profesional
Implica aplicar la formación práctica, el conocimiento y la experiencia pertinentes, dentro del contexto de las normas de auditoría, contabilidad y ética, para tomar decisiones informadas sobre las actuaciones apropiadas en las circunstancias del encargo.
En una auditoría de estados financieros, el juicio profesional interviene, entre otros aspectos, en la identificación y valoración de los riesgos de incorrección material, la determinación de la importancia relativa o materialidad, la selección de procedimientos de auditoría apropiados, la evaluación de la suficiencia y adecuación de la evidencia, el análisis de estimaciones contables y supuestos utilizados por la administración, la evaluación de indicios de fraude y la formación de conclusiones y la emisión de la opinión de auditoría.
🎯
Identificación y valoración de los riesgos de incorrección material
📐
Determinación de la importancia relativa o materialidad
🔍
Selección de procedimientos de auditoría apropiados
📋
Evaluación de la suficiencia y adecuación de la evidencia
📊
Análisis de estimaciones contables y supuestos de la administración
🚨
Evaluación de indicios de fraude
✅
Formación de conclusiones y emisión de la opinión de auditoría
Estas decisiones requieren comprender el contexto económico, operativo, financiero y organizacional de la entidad auditada. Y aunque la IA pueda proporcionar información valiosa para apoyar dichas decisiones, no asume la responsabilidad profesional correspondiente. Por ejemplo, una herramienta de IA puede identificar que determinadas transacciones presentan características inusuales. Sin embargo, corresponde al auditor evaluar si esas características representan errores, posibles fraudes, operaciones legítimas o situaciones que requieren procedimientos adicionales. La tecnología identifica señales, pero es el auditor quien interpreta su significado dentro del contexto del encargo.
🚨 Sesgo de automatización
La inclinación a confiar excesivamente en las recomendaciones producidas por sistemas tecnológicos. La ausencia de alertas tecnológicas no significa necesariamente que hay ausencia de riesgos.
Uno de los principales riesgos es la tendencia de los usuarios (auditores incluidos) a aceptar las conclusiones de los sistemas de IA sin someterlas a una evaluación suficientemente crítica. Este fenómeno se relaciona con el denominado sesgo de automatización, entendido como la inclinación a confiar excesivamente en las recomendaciones producidas por sistemas tecnológicos. En particular, en auditoría, este comportamiento puede resultar especialmente peligroso. Por ejemplo, una herramienta de inteligencia artificial analiza miles de transacciones contables y concluye que no existen indicios significativos de fraude. Si el auditor acepta automáticamente esta conclusión, podría omitir procedimientos necesarios para identificar irregularidades que el sistema no logró detectar. La ausencia de alertas tecnológicas no significa necesariamente que hay ausencia de riesgos. Asimismo, un modelo puede interpretar incorrectamente una cláusula contractual, clasificar una transacción de manera equivocada o formular una conclusión basada en información incompleta.
La dificultad aumenta cuando los resultados se presentan mediante explicaciones coherentes, lenguaje técnico y afirmaciones aparentemente fundamentadas. En estas circunstancias, el auditor y otros usuarios pueden confundir la fluidez de la respuesta con su confiabilidad. Por consiguiente, el auditor debe evitar que la confianza en la tecnología se transforme en una delegación inadvertida de su responsabilidad y de esta manera, reducir el juicio profesional a validar superficialmente una conclusión generada por inteligencia artificial. Debe mantenerse como un proceso independiente de evaluación, contraste y razonamiento.
El auditor debe evitar que la confianza en la tecnología se transforme en una delegación inadvertida de su responsabilidad. El juicio profesional debe mantenerse como un proceso independiente de evaluación, contraste y razonamiento.
Hoy día, muchas actividades operativas pueden ejecutarse con mayor rapidez mediante herramientas de automatización, análisis avanzado de datos y modelos de lenguaje. Sin embargo, esta transformación no significa que el auditor tenga menos responsabilidades. Por el contrario, aparecen nuevas exigencias profesionales relacionadas con la evaluación de los resultados tecnológicos. El auditor debe ser capaz de determinar, entre otros temas:
✦Si la herramienta utilizada es apropiada para el objetivo del procedimiento
✦Si los datos proporcionados al sistema son completos, exactos y pertinentes
✦Si los resultados generados son razonables y verificables
✦Si existen errores, sesgos o limitaciones que puedan afectar las conclusiones
✦Si se requiere evidencia adicional para sustentar los hallazgos
✦Si el uso de la herramienta cumple los requisitos éticos, de confidencialidad y de calidad aplicables
En este nuevo escenario, el valor profesional del auditor se desplaza parcialmente desde la ejecución manual de procedimientos hacia la interpretación crítica de resultados y la toma de decisiones fundamentadas. No obstante, este cambio exige conservar el conocimiento técnico necesario para comprender y cuestionar el trabajo automatizado. Un auditor que pierde la capacidad de ejecutar o comprender los procedimientos fundamentales también puede perder la capacidad de evaluar correctamente los resultados de la IA.
⚠️ Marco normativo de referencia
La NIA 200, la NIA 500, la NIA 240 y los principios de gestión de la calidad establecidos en la NIGC 1 proporcionan fundamentos importantes para abordar los desafíos de la IA en auditoría.
El uso de herramientas avanzadas, además de no modificar las obligaciones esenciales del auditor frente al juicio profesional, el escepticismo, la supervisión y la calidad, si exige fortalecerlas. En ese sentido, el auditor debe comprender las herramientas que utiliza, evaluar sus limitaciones, cuestionar sus resultados y conservar la responsabilidad sobre las conclusiones del encargo. Algunas normas, tales como la NIA 200, la NIA 500, la NIA 240 y los principios de gestión de la calidad establecidos en la NIGC 1 proporcionan fundamentos importantes para abordar estos desafíos. Adicionalmente, es conveniente que tanto auditores como las firmas desarrollen y apliquen políticas específicas, metodologías de validación, programas de capacitación y mecanismos de supervisión tecnológica.
Cuanto más inteligente se vuelve la tecnología, más exigente debe ser el juicio profesional de quien la utiliza.
El verdadero valor de la IA en auditoría no reside simplemente en su capacidad para producir respuestas más rápidas, sino en su contribución a decisiones profesionales mejor fundamentadas. En consecuencia, la transformación tecnológica debe ir acompañada de una transformación en las competencias del auditor. La profesión (y el mercado en general) no necesita auditores que acepten automáticamente las respuestas de la inteligencia artificial. Necesita profesionales capaces de utilizarla críticamente, reconocer sus limitaciones y asumir la responsabilidad por las decisiones que toman. La calidad de la auditoría del futuro dependerá en gran medida en la capacidad de los auditores para ejercer un juicio profesional sólido, independiente y sustentado en evidencia. Cuanto más inteligente se vuelve la tecnología, más exigente debe ser el juicio profesional de quien la utiliza.
Fuente:https://www.auditool.org/blog/auditoria-externa/la-inteligencia-artificial-y-el-juicio-profesional-del-auditor