Las fusiones y adquisiciones (megamergers and acquisitions – M&A) han sido tradicionalmente uno de los mecanismos utilizados por las organizaciones para acelerar su crecimiento, ingresar a nuevos mercados, adquirir capacidades tecnológicas, obtener economías de escala o fortalecer su posición competitiva. Sin embargo, la dimensión que están alcanzando algunas operaciones obliga a reconsiderar la manera en que auditores, gestores de riesgos, administradores y órganos de gobierno participan en estos procesos. Las denominadas megafusiones o megatransacciones implican operaciones de tal magnitud que un error en su valoración, integración o gestión de riesgos puede afectar profundamente no solo a las compañías participantes, sino también a accionistas, trabajadores, clientes, proveedores y otros grupos de interés.
Antes de preguntar cuánto cuesta una empresa, hay que comprender qué riesgos, obligaciones, tecnologías, personas, datos y cultura vienen incluidos en el precio.
12
operaciones superiores a USD 10.000 millones en Q1 2026
$438B
valor total de M&A completadas — +155% vs año anterior
$60B+
Borouge International, la mayor operación del período
De acuerdo con Willis Towers Watson (WTW), una empresa global de asesoramiento, intermediación y soluciones en riesgos, capital y recursos humanos, en su informe sobre megafusiones[1], se aprecia la dimensión del fenómeno. En el primer trimestre de 2026 se completaron mundialmente 12 operaciones superiores a USD 10.000 millones y el valor total de las fusiones y adquisiciones completadas alcanzó USD 438.000 millones, un incremento del 155 % frente al mismo período del año anterior. Entre las operaciones mencionadas aparecen la adquisición de Wiz por Google por USD 32.000 millones, la adquisición de Calpine por Constellation Energy por USD 26.600 millones y la conformación de Borouge International, valorada en más de USD 60.000 millones.
Estas cifras permiten plantear una pregunta especialmente relevante para la profesión: ¿Cuál debe ser el papel del auditor cuando una organización participa en una megafusión o adquisición? La respuesta va más allá de la visión limitada de la auditoría centrada exclusivamente en verificar cifras históricas. En una megafusión, el auditor necesita comprender la estrategia, anticipar riesgos, evaluar información crítica y analizar si los mecanismos de gobierno, control y gestión de riesgos son capaces de acompañar una transformación empresarial de gran escala. Una megafusión no consiste simplemente en sumar dos organizaciones. En realidad, implica integrar estructuras jurídicas, modelos de negocio, sistemas tecnológicos, personas, contratos, culturas, procesos, bases de datos, controles y exposiciones al riesgo.
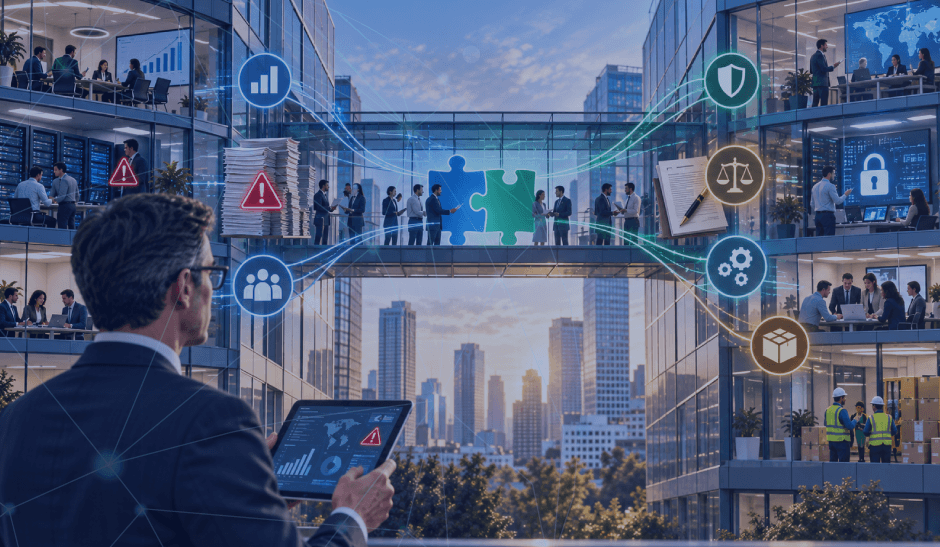
Para el auditor, el riesgo de una megafusión es multidimensional. Ya no resulta suficiente evaluar únicamente estados financieros, proyecciones o valoración del negocio. Por consiguiente, la auditoría debe adoptar una perspectiva integral del proceso. El análisis debería incorporar, entre otros aspectos[2]:
⚙️ Integración operacional
🏛️ Gobierno corporativo
👥 Talento y cultura
📊 Calidad de datos
📋 Pasivos heredados
🔒 Tecnología y ciberseguridad
🤖 Inteligencia artificial
⚖️ Cumplimiento normativo
🛡️ Continuidad del negocio
📈 Sinergias previstas
Cerrar la operación es apenas el comienzo
El auditor debe tener en cuenta que cerrar la operación es apenas el comienzo. La verdadera prueba consiste en determinar si la organización adquirente puede ejecutar adecuadamente la integración y convertir las expectativas utilizadas para justificar la transacción en resultados reales. El auditor puede evaluar si existe un plan formal de integración, si las responsabilidades están claramente asignadas, si las sinergias poseen indicadores verificables y si existe seguimiento periódico sobre su cumplimiento. Los procesos de transformación generan incertidumbre, presión por resultados y cambios en las responsabilidades. Por ello, el auditor debería incorporar explícitamente una evaluación del riesgo de fraude durante la integración.
El seguimiento podría organizarse alrededor de siete dimensiones fundamentales:
| Dimensión | Pregunta clave para auditoría |
| Estrategia y sinergias | ¿Se está creando el valor previsto? |
| Integración | ¿El modelo operativo se está integrando adecuadamente? |
| Personas y cultura | ¿Se retiene talento crítico y se gestiona el cambio? |
| Datos | ¿La información utilizada es completa, confiable y protegida? |
| Pasivos heredados | ¿Se conocen todas las obligaciones adquiridas? |
| Tecnología y ciberseguridad | ¿La integración aumenta la exposición tecnológica? |
| IA | ¿Se conocen los modelos, datos, riesgos y capacidades de IA adquiridos? |
Este tablero permitiría al auditor comunicar a la alta dirección y al órgano de gobierno no solamente hallazgos individuales, sino una visión integrada del riesgo de la operación.
Las megafusiones ponen de manifiesto una transformación más amplia de la profesión. El auditor continúa teniendo responsabilidades fundamentales sobre información financiera, controles y cumplimiento. Pero las organizaciones necesitan además profesionales capaces de conectar esos elementos con estrategia, tecnología, datos, cultura, talento y riesgos emergentes. En ese sentido, el principal aporte de la auditoría consiste en proporcionar aseguramiento y perspectivas objetivas sobre preguntas esenciales:
¿La megafusión creó realmente el valor que justificó asumir todos esos riesgos? Esa es precisamente una de las áreas donde una auditoría moderna, independiente y orientada al riesgo puede generar mayor valor.
Las megafusiones representan uno de los escenarios donde mejor puede apreciarse la evolución que necesita la profesión de auditoría. Una transacción puede ser financieramente atractiva y, sin embargo, fracasar por problemas de integración, pérdida de talento, incompatibilidad cultural, información deficiente, obligaciones contractuales ocultas, vulnerabilidades cibernéticas o decisiones tecnológicas equivocadas. Por ello, para quienes gestionan riesgos es necesario saber qué se está conectando a la organización antes de conectarlo. Para el auditor, se requiere una visión más amplia, antes de preguntar cuánto cuesta una empresa, hay que comprender qué riesgos, obligaciones, tecnologías, personas, datos y cultura vienen incluidos en el precio. Y aún, después de completada la operación, queda una pregunta todavía más importante: ¿la megafusión creó realmente el valor que justificó asumir todos esos riesgos? Esa es precisamente una de las áreas donde una auditoría moderna, independiente y orientada al riesgo puede generar mayor valor para la organización y sus órganos de gobierno.
Fuente:https://www.auditool.org/blog/auditoria-interna/auditor-frente-a-las-megafusiones-los-nuevos-riesgos